


ΠΑΣΟΚ: Στην πρώτη γραμμή το ιδιωτικό χρέος – Οι 13 παρεμβάσεις και το πολιτικό μήνυμα Ανδρουλάκη
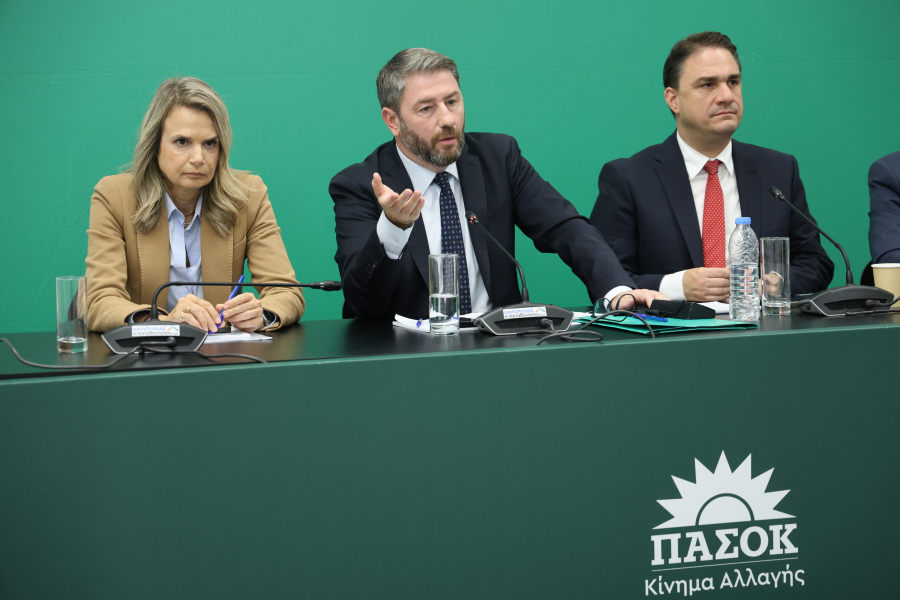
Προστασία της πρώτης κατοικίας, 120 δόσεις για οφειλές προς το Δημόσιο και αυστηρότεροι κανόνες για τράπεζες, funds και servicers. Η πρόσκληση του προέδρου του ΠΑΣΟΚ προς τον Κυριάκο Μητσοτάκη να φέρει την πρόταση νόμου προς συζήτηση στη Βουλή.
Ιδιαίτερο πολιτικό, αλλά κυρίως προγραμματικό βάρος αποδίδει το ΠΑΣΟΚ στην πρωτοβουλία του για την αντιμετώπιση του ιδιωτικού χρέους, την οποία επιχειρεί να αναδείξει σε ένα από τα κεντρικά πεδία αντιπαράθεσης με την κυβέρνηση. Η πρόταση νόμου που κατέθεσε χθες η Κοινοβουλευτική Ομάδα του κόμματος δεν περιορίζεται σε παρεμβάσεις για τη διευκόλυνση της αποπληρωμής οφειλών, αλλά περιλαμβάνει ένα ευρύτερο πλαίσιο προστασίας της κατοικίας και της παραγωγικής περιουσίας, ελάφρυνσης των χρεών και θέσπισης δεσμευτικών κανόνων για τράπεζες, funds και servicers.
Η σημασία αυτή αποτυπώθηκε και στην παρουσίασή της από τον Νίκο Ανδρουλάκη, ο οποίος συνέδεσε την αντιμετώπιση του ιδιωτικού χρέους τόσο με την κοινωνική δικαιοσύνη όσο και με τις αναπτυξιακές δυνατότητες της χώρας. Ο πρόεδρος του ΠΑΣΟΚ υποστήριξε ότι, παρά τους ευρωπαϊκούς πόρους που εισέρρευσαν στη χώρα τα τελευταία χρόνια, το αρρύθμιστο ιδιωτικό χρέος έχει αυξηθεί σε σχέση με το 2019, φτάνοντας τα 238 δισ. ευρώ (113 δισ. ευρώ οφειλές μόνο στην εφορία), ενώ, σύμφωνα με τα στοιχεία που επικαλέστηκε, ένας στους δύο Έλληνες έχει ληξιπρόθεσμες οφειλές.
«Για μας δεν μπορεί να υπάρξει πραγματική ανάπτυξη με μια κοινωνία που είναι συνεχώς παγιδευμένη στα χρέη. Τα παλιά, αλλά και τα καινούρια. Για μας, δικαιοσύνη και ανάπτυξη προχωρούν μαζί», ανέφερε χαρακτηριστικά, δίνοντας το πολιτικό στίγμα της πρότασης.
Παράλληλα, ο Νίκος Ανδρουλάκης επιχείρησε να αναδείξει τις διαφορετικές πολιτικές επιλογές των δύο κομμάτων, κατηγορώντας τη Νέα Δημοκρατία ότι επί επτά χρόνια έδωσε προτεραιότητα στην προστασία των τραπεζών, των funds και των servicers, αφήνοντας τους δανειολήπτες χωρίς επαρκή μέσα προστασίας. Δεν παρέλειψε, πάντως, να ασκήσει κριτική και στην κυβέρνηση Τσίπρα – Καμμένου για το πλαίσιο που επέτρεψε τη μεταβίβαση κόκκινων δανείων σε funds.
Στο ΠΑΣΟΚ συνδέουν τη νομοθετική αυτή πρωτοβουλία και με τη συνολικότερη προσπάθεια παρουσίασης συγκεκριμένων προγραμματικών προτάσεων πριν από τις εθνικές εκλογές. Είναι χαρακτηριστικό ότι ο Νίκος Ανδρουλάκης κάλεσε τον Κυριάκο Μητσοτάκη να φέρει άμεσα την πρόταση νόμου προς συζήτηση στη Βουλή, υποστηρίζοντας ότι οι νομοθετικές πρωτοβουλίες της αντιπολίτευσης πρέπει να αποτελούν αντικείμενο ουσιαστικού κοινοβουλευτικού διαλόγου.
Στη συνέντευξη Τύπου, στην οποία συμμετείχαν επίσης η Μιλένα Αποστολάκη και ο Δημήτρης Σπυράκος, παρουσιάστηκαν οι βασικές προβλέψεις της πρότασης, οι οποίες αναπτύσσονται σε 13 άξονες.
1. Επαναφορά της προστασίας της κύριας κατοικίας
Στον πυρήνα της πρότασης βρίσκεται η επαναφορά της αυτοτελούς προστασίας της κύριας κατοικίας για φυσικά πρόσωπα που βρίσκονται σε αποδεδειγμένη αδυναμία πληρωμής.
Η προστασία αφορά κατοικίες αξίας έως 200.000 ευρώ για άγαμους και έως 310.000 ευρώ για τετραμελείς οικογένειες, υπό τις προϋποθέσεις που προβλέπει η προτεινόμενη ρύθμιση.
Ο Νίκος Ανδρουλάκης υπενθύμισε ότι το ΠΑΣΟΚ είχε θεσπίσει το 2010 τον νόμο για την προστασία της πρώτης κατοικίας, τον οποίο χαρακτήρισε πρωτοποριακό σε ευρωπαϊκό επίπεδο. Από την πλευρά του, ο Δημήτρης Σπυράκος, βασικός συντάκτης εκείνου του νόμου, υποστήριξε ότι η προστασία της κατοικίας δεν πρέπει να αντιμετωπίζεται αποκλειστικά ως μέτρο έκτακτης ανάγκης σε περιόδους οικονομικής κρίσης, αλλά ως σταθερό εργαλείο αντιμετώπισης της υπερχρέωσης.
2. Προστασία της αγροτικής περιουσίας
Η πρόταση προβλέπει τη δυνατότητα εξαίρεσης από τη ρευστοποίηση της αγροτικής γης που είναι απαραίτητη για τη συνέχιση της επαγγελματικής δραστηριότητας ενός αγρότη ή κτηνοτρόφου.
Στόχος της ρύθμισης είναι να μην οδηγούνται οι παραγωγοί σε αναγκαστική εγκατάλειψη του επαγγέλματός τους εξαιτίας των οφειλών τους.
Ο πρόεδρος του ΠΑΣΟΚ συνέδεσε τη συγκεκριμένη πρόβλεψη με τη δυνατότητα των αγροτών να συνεχίσουν να παράγουν και να παραμένουν στον τόπο τους μαζί με τις οικογένειές τους.
3. Δικαίωμα του δανειολήπτη να αγοράσει το δάνειό του πριν από την πώληση σε fund
Μία από τις βασικές παρεμβάσεις αφορά τη δυνατότητα του συνεργάσιμου δανειολήπτη να αποκτά, υπό προϋποθέσεις, δικαίωμα προτίμησης για την αγορά του δανείου του, όταν η τράπεζα αποφασίσει να το μεταβιβάσει σε fund.
Στην περίπτωση αυτή, ο δανειολήπτης θα μπορεί να προηγηθεί ως αγοραστής, προσφέροντας τίμημα προσαυξημένο σε σχέση με εκείνο που προσφέρει το fund.
Η συγκεκριμένη πρόβλεψη αποσκοπεί στο να δοθεί στον οφειλέτη η δυνατότητα να διευθετήσει ο ίδιος την οφειλή του πριν αυτή μεταβιβαστεί σε τρίτο επενδυτή.
4. Διαγραφή του 90% των εξωλογιστικών τόκων
Προτείνεται η διαγραφή του 90% των εξωλογιστικών τόκων που συνδέονται με δάνεια τα οποία μεταβιβάζονται σε funds.
Πρόκειται για τόκους που οι τράπεζες τηρούσαν εξωλογιστικά και οι οποίοι στη συνέχεια διεκδικούνται από τους αγοραστές των δανείων, αυξάνοντας σημαντικά το ύψος των απαιτήσεων.
Με την προτεινόμενη ρύθμιση θα εξακολουθεί να υφίσταται μόνο το 10% αυτών των απαιτήσεων.
Όπως εξήγησε ο Δημήτρης Σπυράκος στη συνέντευξη Τύπου, οι εξωλογιστικοί τόκοι μπορούν να οδηγήσουν σε απαιτήσεις ιδιαίτερα υψηλών ποσών, καθιστώντας πρακτικά αδύνατη μια βιώσιμη ρύθμιση.
5. Προστασία από τα πανωτόκια
Η πρόταση επιχειρεί να περιορίσει τη διόγκωση των οφειλών εξαιτίας υπερβολικών τόκων.
Ειδικότερα, προβλέπεται η εφαρμογή του ορίου του τριπλασίου του αρχικού κεφαλαίου, αφού αφαιρεθούν οι καταβολές του οφειλέτη, και στις προβλεπόμενες περιπτώσεις στις οποίες η οφειλή αυξήθηκε μετά την έκδοση διαταγής πληρωμής ή την άσκηση αγωγής.
Σκοπός είναι να αποτραπεί η δημιουργία υπέρογκων απαιτήσεων που συνεχίζουν να αυξάνονται ακόμη και όταν ο οφειλέτης έχει πραγματοποιήσει καταβολές.
6. Νέα ρύθμιση έως 120 δόσεις προς Εφορία, ασφαλιστικά ταμεία και δήμους
Ιδιαίτερη θέση στην πρόταση καταλαμβάνει η θέσπιση νέας ρύθμισης έως 120 δόσεων για οφειλές προς το Δημόσιο, τα ασφαλιστικά ταμεία και τους δήμους.
Η ρύθμιση αφορά φυσικά και νομικά πρόσωπα, με ανώτατο όριο κύριας οφειλής τις 500.000 ευρώ.
Προβλέπονται επιτόκιο 3%, μειώσεις από 40% έως 85% στις προσαυξήσεις και στα πρόστιμα, καθώς και μηδενική προκαταβολή για οφειλές έως 100.000 ευρώ.
Παράλληλα, η οφειλή, μετά τις προβλεπόμενες μειώσεις, διαχωρίζεται σε δύο μέρη: το 70% που καταβάλλεται και το υπόλοιπο 30% που παραμένει άτοκο και διαγράφεται εφόσον ολοκληρωθεί επιτυχώς η ρύθμιση. Βασική προϋπόθεση είναι το ποσό που τελικά καταβάλλεται να μην υπολείπεται της κύριας οφειλής.
Προβλέπεται επίσης η δυνατότητα ένταξης ή επανένταξης οφειλετών που είχαν υπαχθεί σε προηγούμενες ρυθμίσεις.
Η συγκεκριμένη πρόβλεψη αποτέλεσε και ένα από τα βασικά σημεία αντιπαράθεσης με την κυβέρνηση κατά τη συνέντευξη Τύπου.
Ο Νίκος Ανδρουλάκης κατηγόρησε τη Νέα Δημοκρατία ότι χρειάστηκε επτά χρόνια για να αναγνωρίσει την ανάγκη των 120 δόσεων, ενώ η Μιλένα Αποστολάκη επέκρινε το κυβερνητικό σχέδιο για το επιτόκιο 5,8% και τον αποκλεισμό οφειλών που κατέστησαν ληξιπρόθεσμες μετά τις 31 Δεκεμβρίου 2024.
7. Υποχρεωτική συμμετοχή των πιστωτών στον εξωδικαστικό μηχανισμό
Το ΠΑΣΟΚ προτείνει την υποχρεωτική και ουσιαστική συμμετοχή τραπεζών και servicers στον εξωδικαστικό μηχανισμό ρύθμισης οφειλών.
Οι πιστωτές δεν θα μπορούν να απορρίπτουν αναιτιολόγητα μια πρόταση ρύθμισης. Θα υποχρεούνται να εξηγούν τους λόγους απόρριψης και να υποβάλλουν εναλλακτική πρόταση, λαμβάνοντας υπόψη την πραγματική οικονομική δυνατότητα του οφειλέτη.
Για περιπτώσεις μη συνεργασίας προβλέπονται κυρώσεις, μεταξύ των οποίων περιορισμοί στην αναγκαστική εκτέλεση και στην απαίτηση τόκων υπερημερίας.
Παράλληλα, προτείνονται η αύξηση και η τιμαριθμική αναπροσαρμογή των ορίων για τον χαρακτηρισμό ενός οφειλέτη ως ευάλωτου, καθώς και ειδικές προβλέψεις για μειωμένη κατά 25% ικανοποίηση των πιστωτών σε σχέση με την αξία της κατοικίας ευάλωτων οφειλετών.
8. Δεσμευτικός Κώδικας Δεοντολογίας για τράπεζες και servicers
Η πρόταση προβλέπει ότι η τήρηση του Κώδικα Δεοντολογίας θα αποτελεί δεσμευτική υποχρέωση των πιστωτών και απέναντι στους δανειολήπτες.
Οι προτεινόμενες ρυθμίσεις θα πρέπει να αιτιολογούνται με βάση συγκεκριμένα οικονομικά και κοινωνικά κριτήρια, όπως το εισόδημα, οι εύλογες δαπάνες διαβίωσης, η οικογενειακή κατάσταση, η αξία των εξασφαλίσεων και το εκτιμώμενο κόστος αγοράς του δανείου από το fund.
Ο ενδεικτικός κατάλογος λύσεων θα περιλαμβάνει δυνατότητες διαγραφής οφειλών και μακροχρόνιες βιώσιμες ρυθμίσεις.
Η παραβίαση των υποχρεώσεων θα συνεπάγεται αστικές και δικονομικές συνέπειες.
9. Αυστηρότεροι κανόνες λειτουργίας για τους servicers
Σημαντικό μέρος της πρότασης αφορά τη θέσπιση συγκεκριμένων υποχρεώσεων για τις εταιρείες διαχείρισης απαιτήσεων.
Μεταξύ άλλων, προβλέπεται δωρεάν παροχή αναλυτικών στοιχείων της οφειλής εντός 20 ημερών, δυνατότητα φυσικής εξυπηρέτησης των δανειοληπτών και τήρηση πλήρους ατομικού φακέλου, στον οποίο θα έχει πρόσβαση ο οφειλέτης.
Επιπλέον, δεν θα επιτρέπεται η καταγγελία δανειακής σύμβασης ή ρύθμισης πριν από καθυστέρηση τουλάχιστον τεσσάρων μηνιαίων δόσεων ή αντίστοιχου ποσού.
Προβλέπεται επίσης προστασία των οφειλετών κατά τη διάρκεια ακόμη και άτυπων διαπραγματεύσεων, με απαγόρευση έκδοσης διαταγής πληρωμής ή έναρξης διαδικασιών αναγκαστικής εκτέλεσης όσο αυτές βρίσκονται σε εξέλιξη.
10. Ανεξάρτητες Επιτροπές Διευθέτησης Οφειλών
Η πρόταση προβλέπει τη δημιουργία Ανεξάρτητων Επιτροπών Διευθέτησης Οφειλών σε κάθε Περιφερειακή Ενότητα της χώρας.
Στις επιτροπές αυτές θα μπορούν να προσφεύγουν δανειολήπτες που αμφισβητούν τη διαδικασία ρύθμισης ή θεωρούν ότι η πρόταση που τους υποβλήθηκε δεν ανταποκρίνεται στις πραγματικές οικονομικές δυνατότητές τους.
Οι επιτροπές θα λειτουργούν εκτός τραπεζών και εταιρειών διαχείρισης, με στόχο την ανεξάρτητη επανεξέταση των διαφορών και την ενίσχυση της διαπραγματευτικής θέσης των οφειλετών.
11. Καλύτεροι όροι για τους συνεπείς οφειλέτες
Ξεχωριστή πρόβλεψη αφορά τους δανειολήπτες που έχουν υπαχθεί σε ρύθμιση και τηρούν με συνέπεια τις υποχρεώσεις τους.
Σύμφωνα με την πρόταση, μετά την πρώτη τριετία συνέπειας θα δικαιούνται σημαντική μείωση του επιτοκίου.
Παράλληλα, κατά το έκτο έτος της ρύθμισης και ανά τριετία στη συνέχεια προβλέπεται απαλλαγή από μία δόση, ως πρόσθετο κίνητρο για τη συνεπή εξυπηρέτηση της οφειλής.
12. Δάνεια σε ελβετικό φράγκο και προστασία εγγυητών
Για τα δάνεια σε ελβετικό φράγκο, το ΠΑΣΟΚ προτείνει διαφορετική κατανομή του συναλλαγματικού κινδύνου μεταξύ τραπεζών και δανειοληπτών.
Όπως εξήγησε η Μιλένα Αποστολάκη στη συνέντευξη Τύπου, η πρόταση προβλέπει επιμερισμό της επιβάρυνσης από τη μεταβολή της ισοτιμίας κατά τα δύο τρίτα στις τράπεζες και κατά το ένα τρίτο στους δανειολήπτες.
Η προτεινόμενη ρύθμιση καλύπτει και δάνεια που έχουν ήδη μετατραπεί σε ευρώ.
Παράλληλα, προβλέπεται ενίσχυση της προστασίας των εγγυητών και θέσπιση ορίων στις οφειλές όταν τα δάνεια έχουν μεταβιβαστεί σε funds.
13. Ακατάσχετος επαγγελματικός λογαριασμός και περιορισμός τραπεζικών χρεώσεων
Ο τελευταίος άξονας αφορά την προστασία επαγγελματικού τραπεζικού λογαριασμού, ώστε να διασφαλίζεται η αναγκαία ρευστότητα για τη συνέχιση της επιχειρηματικής δραστηριότητας.
Η πρόταση περιλαμβάνει επίσης παρεμβάσεις για τον περιορισμό καταχρηστικών τραπεζικών χρεώσεων και προμηθειών, την ενίσχυση της διαφάνειας στις συναλλαγές και την προστασία των καταναλωτών.
Σύμφωνα με όσα ανέφερε ο Δημήτρης Σπυράκος, μέρος της κερδοφορίας των τραπεζών προέρχεται από προμήθειες για καθημερινές συναλλαγές, γεγονός που, κατά την εκτίμησή του, καθιστά αναγκαία μια ουσιαστικότερη νομοθετική παρέμβαση.
Η πολιτική αντιπαράθεση και το αίτημα για συζήτηση στη Βουλή
Η παρουσίαση της πρότασης συνοδεύτηκε από έντονη κριτική προς την κυβέρνηση, με το ΠΑΣΟΚ να υποστηρίζει ότι οι κυβερνητικές παρεμβάσεις για το ιδιωτικό χρέος υπήρξαν καθυστερημένες και ανεπαρκείς.
Ο Νίκος Ανδρουλάκης επιχείρησε να αναδείξει την πρόταση νόμου ως μέρος της συνολικότερης προγραμματικής αντιπαράθεσης με τη Νέα Δημοκρατία, τονίζοντας ότι η πολιτική αλλαγή προϋποθέτει συγκεκριμένες και εφαρμόσιμες προτάσεις.
«Το ΠΑΣΟΚ είναι μια παράταξη που μέσα από τις προτάσεις του δείχνει έναν άλλο δρόμο διακυβέρνησης της χώρας», ανέφερε, καλώντας παράλληλα τον πρωθυπουργό να φέρει άμεσα την πρόταση νόμου προς συζήτηση στο Κοινοβούλιο.
Στο ίδιο πλαίσιο ενέταξε και τις υπόλοιπες πρόσφατες νομοθετικές πρωτοβουλίες του κόμματος, επιμένοντας ότι γίνονται «με το βλέμμα στην κοινωνία και όχι με το βλέμμα στην κάλπη».